Acquire

Récupérer la TVA sur un véhicule : le guide entreprises

La récupération de la TVA sur un véhicule dépend d’une chose avant tout : la situation dans laquelle se trouve l’entreprise. Jusqu’au 30 avril 2025, un véhicule de tourisme était exclu du droit à déduction de la TVA. Le rescrit du 30 avril 2025 a changé la règle : une entreprise peut désormais récupérer la TVA sur un véhicule de tourisme mis à la disposition d’un salarié contre une participation financière. À cela s’ajoutent les véhicules utilitaires, les usages dérogatoires (taxi, VTC, auto-école) et les dépenses d’usage comme la recharge électrique.

L'essentiel à retenir

La distinction de base

Le droit à déduction se joue d’abord sur la nature du véhicule, lisible au champ J.1 de la carte grise. Un véhicule utilitaire (genre CTTE, catégorie N1) ouvre droit à la récupération de la TVA sur l’achat et les frais. Un véhicule de tourisme (genre VP, catégorie M1) en est exclu par principe.

Le tournant du 30 avril 2025

Un rescrit du 30 avril 2025 autorise la déduction de la TVA sur un véhicule de tourisme mis à la disposition permanente d’un salarié contre une participation (retenue sur salaire, loyer, renonciation à une part de rémunération). La déduction couvre l’achat ou la location, l’entretien et le carburant.

Les usages dérogatoires

Certaines activités récupèrent l’intégralité de la TVA sur un véhicule de tourisme : taxis, VTC, auto-écoles, transport sanitaire, location de voitures et revente par les négociants, à condition d’un usage exclusivement professionnel.

Les dépenses d’usage

La TVA sur l’électricité de recharge est déductible à 100 %, quel que soit le véhicule. Pour l’essence et le gazole, elle est plafonnée à 80 % sur un véhicule de tourisme et à 100 % sur un utilitaire. L’entretien suit le sort du véhicule.

Côté Audi

La recharge des modèles 100 % électriques e-tron est déductible à 100 %. La gamme e-hybrid et la transformation d’un véhicule de tourisme en utilitaire offrent d’autres leviers selon votre situation. Un conseiller Audi Business vous accompagne sur le cas précis de votre flotte.

Qu’est-ce que la récupération de TVA sur un véhicule ?

Récupérer la TVA, c’est déduire la taxe sur la valeur ajoutée payée sur un achat professionnel de la TVA collectée auprès de ses clients. L’opération est réservée aux entreprises assujetties à la TVA et imposées au régime réel. Une micro-entreprise en franchise de TVA, par exemple, ne facture pas de TVA et n’en récupère donc aucune. Trois conditions sont communes à tous les cas. Le véhicule doit être affecté à l’activité économique de l’entreprise. La dépense doit être justifiée par une facture conforme mentionnant la TVA au nom de l’entreprise. Et le bien ne doit pas tomber sous une exclusion du droit à déduction, ce qui nous amène à la distinction centrale du sujet.

Véhicule de tourisme ou utilitaire : la distinction qui commande tout

La catégorie du véhicule détermine le régime de TVA. Elle se lit sur le certificat d’immatriculation, au champ J.1 (genre national) et au champ J (catégorie européenne).
Table
Type de véhiculeMention carte griseTVA sur l’achat et les frais
Véhicule utilitaireGenre CTTE, catégorie N1Récupérable à 100%
Véhicule de tourismeGenre VP, catégorie M1Exclu par principe, sauf situations ci-dessous
Dérivé VP (tourisme transformé)Mention DERIV VPRécupérable à 100% après homologation

Récupérer la TVA sur un véhicule de tourisme : les situations
Depuis 2025, l’exclusion qui frappe les véhicules de tourisme s’est assouplie. Trois situations permettent à une entreprise de récupérer tout ou partie de la TVA sur un véhicule conçu pour le transport de personnes.

La mise à disposition d’un salarié avec participation

Le rescrit du 30 avril 2025 (référence ACTU-2024-00164) précise le régime de la mise à disposition d’un véhicule à un salarié. Quand le collaborateur verse une contrepartie (retenue sur salaire, loyer mensuel, renonciation à une part de sa rémunération), l’opération devient une location à titre onéreux. L’entreprise collecte alors la TVA sur cette contrepartie et, en échange, déduit la TVA sur l’achat ou la location du véhicule, son entretien, son assurance et son carburant.
La contrepartie doit être stipulée dans le contrat de travail ou un avenant dédié, et la politique de mise à disposition formalisée par écrit. En l’absence de toute participation, la mise à disposition reste gratuite et la TVA demeure exclue.
Concrètement, une Audi A3 Sportback e-hybrid ou une Audi A6 e-hybrid confiée à un cadre avec une retenue mensuelle sur salaire entre dans ce cadre : l’entreprise récupère la TVA sur le loyer ou l’achat du véhicule de fonction, dès lors que la contrepartie est documentée.

Les usages professionnels dérogatoires

Certaines activités échappent à l’exclusion et récupèrent l’intégralité de la TVA sur un véhicule de tourisme, à condition d’un usage exclusivement professionnel : le transport public de voyageurs (taxis et VTC), les auto-écoles, le transport sanitaire (ambulances et véhicules sanitaires légers), la location de voitures et la revente par les marchands de véhicules. Les véhicules des catégories M2 et M3 affectés au transport collectif du personnel ouvrent également droit à déduction.
Un exploitant qui acquiert une Audi A6 ou un Audi Q5 pour une activité de VTC récupère la TVA sur l’achat du véhicule, car son usage relève du transport de personnes à titre onéreux. Le même principe s’applique à une Audi A3 utilisée par une auto-école pour les leçons de conduite.

Transformer un véhicule de tourisme en utilitaire

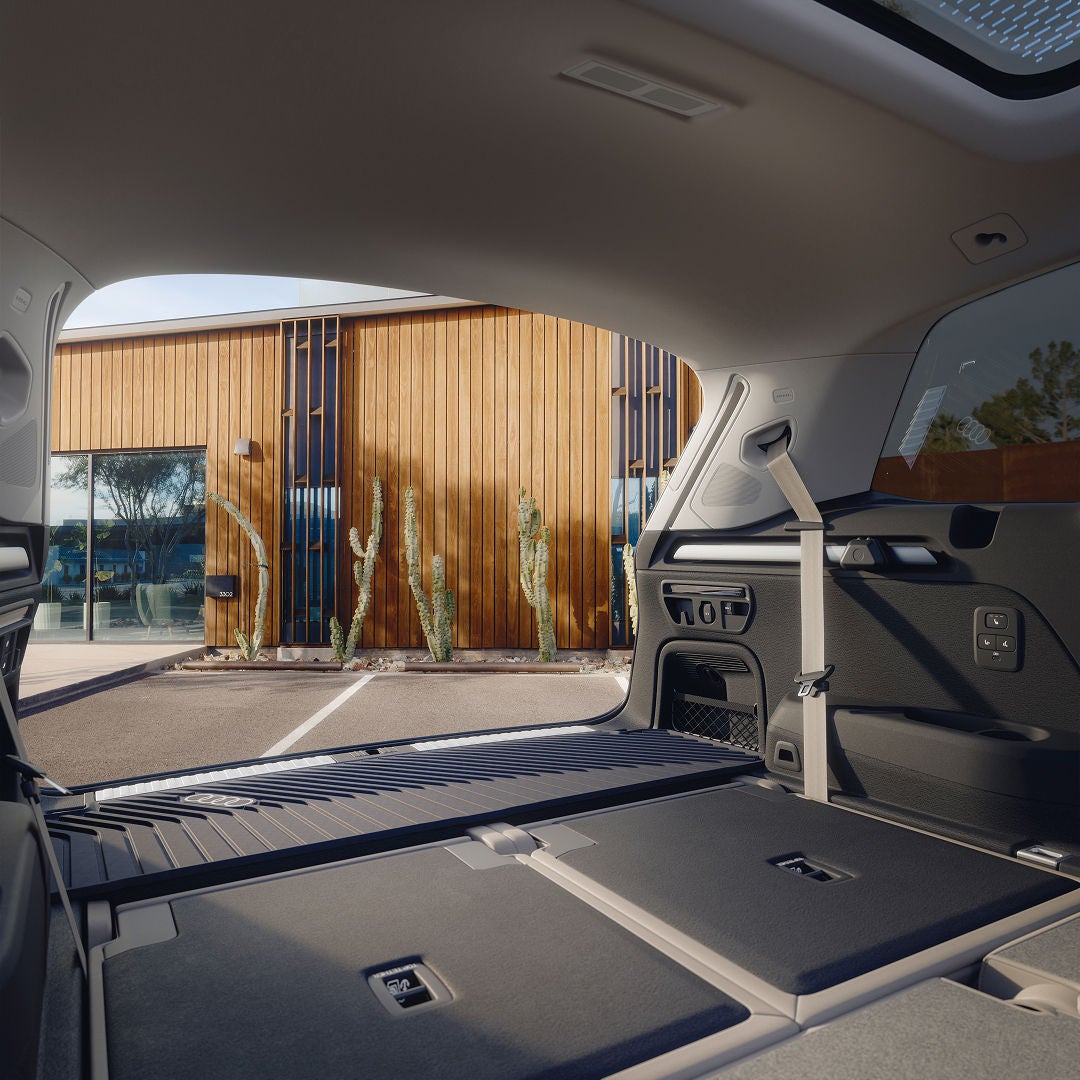
Une entreprise peut faire transformer un véhicule de tourisme en utilitaire, puis le faire homologuer pour obtenir la mention DERIV VP sur la carte grise. La transformation consiste à retirer la banquette arrière et à installer un plancher plat, le véhicule passant à deux places. Une fois reclassé utilitaire, il ouvre droit à la récupération de la TVA sur l’achat et sur les frais, selon les règles classiques des utilitaires.
Cette voie convient aux modèles disposant d’un grand volume de chargement. Une Audi A5 avant en dérivé VP devient un utilitaire à part entière au regard de la TVA, tout en conservant les qualités de finition et de conduite de la gamme. Rapprochez vous de votre partenaire Audi pour découvrir les modèles éligibles.

La TVA sur les dépenses d’usage : carburant, recharge, entretien
Même lorsque la TVA sur l’achat n’est pas récupérable, plusieurs dépenses liées à l’usage du véhicule ouvrent droit à déduction. Le taux dépend du carburant et de la catégorie du véhicule.
Table
ÉnergieVéhicules de tourismeVéhicules utilitaires
Électricité (recharge)100 %100 %
Essence (SP95, SP98)80 %100 %
Gazole80 %100 %
GPL, GNV100 %100 %

L’électricité utilisée pour recharger un véhicule est déductible à 100 %, y compris sur un véhicule de tourisme. C’est un avantage direct pour les flottes électrifiées : la TVA sur l’électricité de recharge des modèles e-tron se récupère intégralement, sur borne d’entreprise comme sur le réseau public, sous réserve d’une facture conforme. Les frais d’entretien et de réparation suivent le sort du véhicule : déductibles sur un utilitaire, exclus sur un véhicule de tourisme. La location obéit à la même logique, sauf dans le cadre d’une mise à disposition onéreuse à un salarié, qui rend la TVA sur les loyers déductible. Pour arbitrer le choix de motorisation, consultez nos pages voiture électrique et voiture hybride.

Récupérer la TVA sur un véhicule d’occasion

Sur un véhicule d’occasion, la récupération de la TVA dépend du régime appliqué par le vendeur. Deux cas se présentent et un seul ouvre droit à déduction.
Sous le régime de la TVA sur marge, fréquent chez les marchands quand le véhicule a été acheté à un particulier, la taxe porte uniquement sur la marge du revendeur et n’apparaît pas sur la facture. Elle n’est donc pas récupérable par l’acheteur. Sous le régime réel (TVA sur le prix total), la TVA est facturée sur l’intégralité du prix et apparaît sur la facture d’achat : elle est récupérable si le véhicule remplit par ailleurs les conditions de déduction (utilitaire, usage dérogatoire ou mise à disposition onéreuse).
Pour une acquisition intracommunautaire, l’entreprise autoliquide la TVA et obtient un quitus fiscal auprès du service des impôts avant l’immatriculation. Le label Audi Occasion :plus (garantie 24 mois, kilométrage illimité, contrôle multipoints) permet de sélectionner un véhicule récent dont le régime de TVA est clairement identifié sur la facture.

Comment récupérer la TVA, étape par étape
La récupération de la TVA suit un parcours en quatre temps, valable quelle que soit la situation.

Les modèles Audi selon votre situation
Audi propose une gamme complète de véhicules de tourisme adaptés aux différentes situations de récupération de TVA. Selon que vous misez sur la recharge électrique, la mise à disposition d’un collaborateur ou la transformation en utilitaire, plusieurs univers répondent à votre besoin.

La gamme 100 % électrique e-tron : recharge déductible à 100 %

Sur un modèle 100 % électrique, la TVA sur l’électricité de recharge se récupère intégralement, et l’entreprise bénéficie en parallèle des avantages fiscaux propres aux véhicules à zéro émission. La gamme e-tron couvre les principaux segments professionnels.

La gamme e-hybrid : un bon candidat pour le véhicule de fonction

La gamme e-hybrid associe un moteur thermique TFSI et une batterie rechargeable. Confiée à un collaborateur contre une participation, une Audi e-hybrid entre dans le cadre de la mise à disposition onéreuse qui ouvre la déduction de TVA sur le loyer et les frais.

Taxes et dispositifs associés

La récupération de TVA s’inscrit dans un cadre fiscal plus large, qui pèse aussi sur le choix de motorisation d’une flotte. La taxe annuelle sur les émissions de CO₂ (ancienne TVS) et la taxe sur les polluants atmosphériques frappent les véhicules de tourisme détenus par les entreprises, avec une exonération totale des véhicules électriques. Le malus écologique et le malus au poids s’appliquent à l’immatriculation. À l’inverse, la loi LOM impose un quota de véhicules à faibles émissions aux flottes les plus importantes.

Questions fréquentes sur la récupération de TVA

Glossaire

Assujetti : personne qui réalise des opérations soumises à la TVA et la facture à ses clients. Condition préalable à toute récupération de TVA.
CTTE : genre national des camionnettes sur la carte grise (champ J.1), correspondant à la catégorie européenne N1. Ouvre droit à la déduction de TVA.
Dérivé VP : véhicule particulier transformé en utilitaire (banquette arrière retirée, plancher plat, deux places), homologué avec la mention DERIV VP.
M1 / N1 : catégories européennes d’immatriculation. M1 désigne une voiture particulière (tourisme), N1 un véhicule utilitaire de moins de 3,5 tonnes.
Mise à disposition onéreuse : remise d’un véhicule à un salarié contre une participation. Considérée comme une location, elle ouvre droit à la déduction de TVA.
Quitus fiscal : document délivré par le service des impôts attestant le paiement ou l’absence de TVA exigible, requis pour immatriculer un véhicule importé de l’Union européenne.
Régime de marge : régime où la TVA porte sur la seule marge du revendeur, sans apparaître sur la facture. La TVA sur marge n’est pas récupérable par l’acheteur.
Régime réel : régime d’imposition à la TVA permettant de déduire la TVA payée sur les dépenses professionnelles. Condition de la récupération.
Rescrit fiscal : prise de position formelle de l’administration sur une situation donnée, opposable à celle-ci. Le rescrit du 30 avril 2025 encadre la mise à disposition de véhicules aux salariés.
VP (véhicule particulier) : genre national des véhicules de tourisme sur la carte grise (catégorie M1). Exclu du droit à déduction de TVA, sauf exceptions.

Loading..